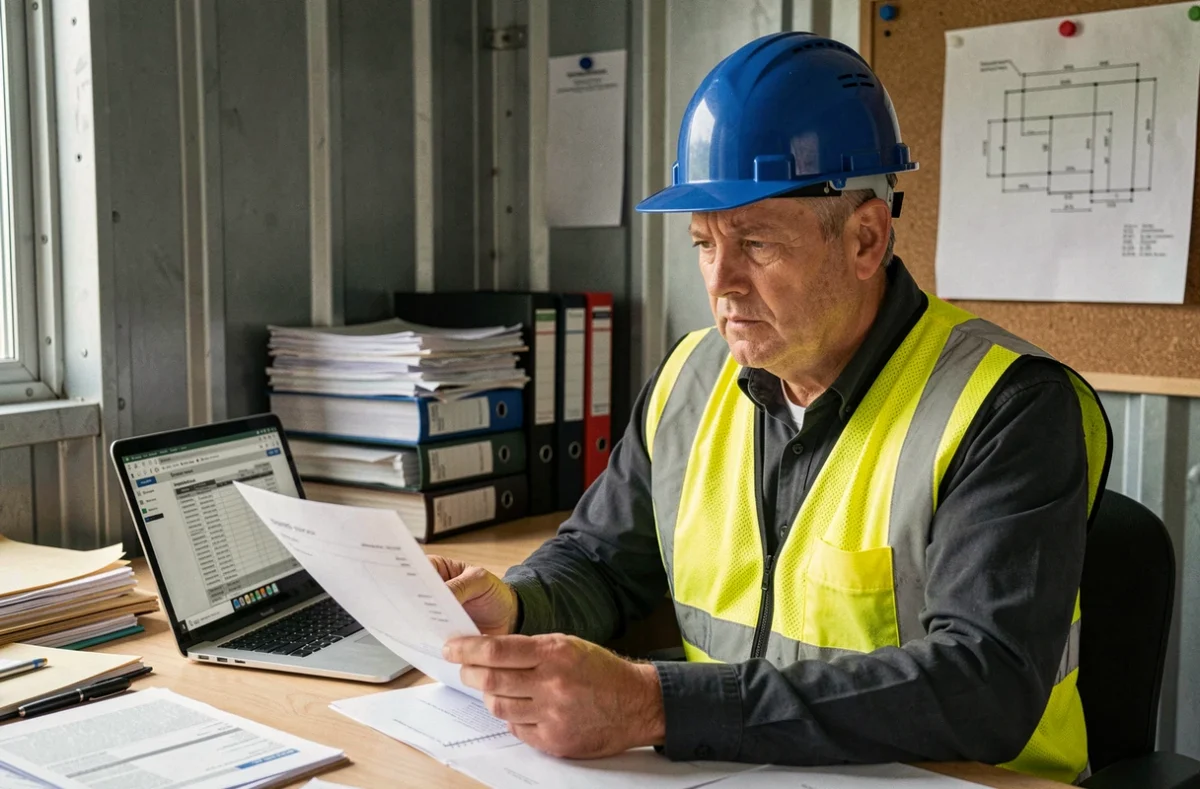
Een leveranciersfactuur die in de boekhouding is geregistreerd met het juiste bedrag, het juiste btw-tarief en het juiste documentnummer, maar aan de verkeerde bouwplaats is gekoppeld: we hebben dit scenario allemaal weleens meegemaakt. Het probleem wordt niet zichtbaar op het moment van invoeren.
Het komt pas drie maanden later aan het licht, wanneer we een aanvraag voor subsidie voorbereiden of de werkelijke marge van een projectonderdeel proberen te reconstrueren. De configuratie van leveranciersfacturen in de bouw beperkt zich niet tot boekhoudkundige naleving. Bij de instellingen staat de verbinding tussen kantoor en bouwplaats op het spel.
Leveranciersfacturen aan een bouwplaats koppelen: de onzichtbare breuk
Neem een veelvoorkomend geval. Een uitvoerder bestelt materiaal voor twee verschillende bouwplaatsen bij dezelfde leverancier. De factuur komt binnen als één document met een totaalbedrag. De boekhouding registreert de factuur, controleert het bedrag exclusief btw, past het juiste btw-tarief toe en keurt de betaling goed. Alles klopt.
Het probleem ontstaat wanneer we willen weten hoeveel materiaal deze specifieke bouwplaats werkelijk heeft gekost. Als de factuur bij ontvangst niet per project of bouwplaatscode is uitgesplitst, wordt de marge per bouwplaats een schatting in plaats van een feit. Achteraf reconstrueren we de gegevens, vaak aan de hand van papieren leveringsbonnen of uit het geheugen.
Voor de subsidie voor niet voor de weg bestemde diesel van oktober 2026 eiste de DGFiP naast het digitale formulier ook een spreadsheet met een overzicht van de aankoopfacturen. Facturen snel terugvinden op periode, soort aankoop en bouwplaats vereist instellingen die verder gaan dan alleen archiveren. De configuratie van LeCoinDuBTP.fr voor facturen houdt vanaf de eerste instellingen rekening met deze praktische manier van indelen.
De gewoonte die we moeten aanleren: elke leveranciersfactuur krijgt bij de registratie een bouwplaatscode, niet pas achteraf. Heeft de factuur betrekking op meerdere bouwplaatsen, dan splitsen we deze regel voor regel uit. In het begin lijkt die werkwijze omslachtig, maar ze voorkomt uren aan reconstructiewerk bij een controle of het samenstellen van een dossier.
Controleren of leveranciersfacturen in de bouw compleet zijn voordat ze worden goedgekeurd
Een leveranciersfactuur wordt vaak goedgekeurd omdat het bedrag overeenkomt met de offerte. De BOFiP benadrukt dat de originele facturen de wettelijk verplichte standaardvermeldingen moeten bevatten om recht op btw-aftrek te geven. Een digitaal bewijsstuk volstaat niet als de verplichte gegevens ontbreken.
In de bouw bevatten facturen van onderaannemers of materieelverhuurders regelmatig ontbrekende gegevens: geen intracommunautair btw-nummer, geen vermelding van de verleggingsregeling wanneer die van toepassing is, of een te vage omschrijving van de diensten (“diverse werkzaamheden bouwplaats X”). In het dagelijks werk leveren deze tekortkomingen geen problemen op. Ze worden pas een aandachtspunt bij een belastingcontrole.
Een controleproces instellen voordat de betaling wordt goedgekeurd, maakt een groot verschil. Het gaat er niet om een bureaucratische stap toe te voegen, maar om verplichte velden vast te leggen die moeten zijn ingevuld voordat de factuur de status ‘goedgekeurd’ krijgt.
- SIRET-nummer van de leverancier en btw-nummer: deze zijn binnen enkele seconden te controleren en bepalen of de btw aftrekbaar is
- Vermelding van de verleggingsregeling op elke onderaannemersfactuur: het ontbreken ervan kan leiden tot een naheffing van de af te dragen btw
- Precieze omschrijving van de werkzaamheden, met verwijzing naar de betreffende bouwplaats of het projectonderdeel: nodig om kosten uit te splitsen en posten bij een geschil te onderbouwen
- Datum of periode waarin de werkzaamheden zijn uitgevoerd: deze bepaalt aan welk boekjaar de kosten worden toegerekend en kan afwijken van de factuurdatum
Goed ingestelde beheersoftware voor de bouw blokkeert de goedkeuring zolang deze velden leeg zijn. Zo voorkomen we dat we de leverancier weken na betaling opnieuw moeten benaderen voor een gecorrigeerde factuur.
Elektronische facturatie in de bouw: stel de ontvangst in, niet alleen de verzending
De meeste handleidingen over elektronische facturatie richten zich op het verzenden van facturen. Bij leveranciersfacturen zit het probleem juist bij de ontvangst. In het kader van de hervorming moeten erkende platforms elektronische facturen kunnen ontvangen en doorsturen, maar ook gegevens kunnen halen uit facturen die relevant zijn voor de overheid en transactie- en betalingsgegevens kunnen doorgeven. Een pdf per e-mail ontvangen is niet hetzelfde als een elektronische factuur ontvangen in de zin van de hervorming.
De DGFiP stelt de definitieve registratie van een erkend platform afhankelijk van interoperabiliteitstests in de praktijk met het openbare portaal en andere platforms. Voor een bouwbedrijf betekent dit dat de volledige keten moet worden getest voordat er een keuze wordt gemaakt: komt de factuur correct in de boekhoudsoftware terecht? Worden de gegevens doorgestuurd naar de tool voor bouwplaatsbeheer? Wordt de analytische code automatisch overgenomen?
Test de volledige keten tussen het platform, de boekhoudsoftware en de tool voor bouwplaatsbeheer voordat je een dienstverlener kiest. Een compatibiliteitsclaim in een commerciële brochure biedt geen garantie voor de praktijk. Er zijn gevallen bekend waarin het Factur-X-formaat correct werd doorgestuurd, maar het veld ‘bouwplaatsreferentie’ niet was gekoppeld. Daardoor ontstond opnieuw het oorspronkelijke probleem: een factuur die boekhoudkundig klopt, maar onbruikbaar is voor de bedrijfsvoering.
Beveiliging en gebruikerstoegang bij de configuratie
De DGFiP eist van kandidaat-aanbieders dat zij aantonen dat hun infrastructuur voldoet aan de fiscale voorschriften en veilig is. Voor een bouwbedrijf leidt dit bij het instellen tot concrete vragen:
- Wie mag een leveranciersfactuur goedkeuren? De uitvoerder op de bouwplaats of alleen de administratieve dienst?
- Wat gebeurt er als we van dienstverlener veranderen? Blijven de gearchiveerde facturen gedurende de wettelijke bewaartermijn toegankelijk?
- Zijn de toegangsrechten per bouwplaats of entiteit afgeschermd, zodat een medewerker de koppeling van een document dat niet onder zijn verantwoordelijkheid valt niet kan wijzigen?
Deze zaken regel je bij de eerste configuratie. Ze na zes maanden gebruik aanpassen, wanneer er al honderden facturen zijn geregistreerd, kost veel meer tijd.
Brandstoffacturen en bewijsstukken voor subsidies: een specifieke configuratie
Facturen voor brandstof, machineverhuur of verbruiksartikelen voor de bouwplaats vormen een aanzienlijk volume, maar worden vaak op één hoop gegooid. De subsidie voor niet voor de weg bestemde diesel laat zien waarom dat problemen oplevert: de juiste facturen per periode en bouwplaats terugvinden wordt een project op zich als de indeling niet vooraf is doordacht.
Een aparte categorie instellen voor deze aankopen, met de mogelijkheid om per periode en soort aankoop te exporteren, kost in de meeste beheersoftware maar een paar minuten. Wie dit niet doet, moet tientallen documenten handmatig sorteren, vaak onder tijdsdruk vanwege een administratieve deadline. De wettelijke bewaartermijn voor boekhoudkundige documenten bedraagt tien jaar, waardoor de oorspronkelijke indeling des te belangrijker is.
De configuratie van leveranciersfacturen in de bouw is geen boekhoudkundig onderwerp. Het is een organisatorische kwestie die bepalend is voor de betrouwbaarheid van de bouwplaatsadministratie, de fiscale naleving en de mogelijkheid om subsidieaanvragen samen te stellen zonder drie mensen een week lang aan het werk te zetten. Correcties achteraf zijn altijd duurder dan een goede configuratie vanaf het begin.